사회초년생 재테크 순서: 월급 받으면 무엇부터 해야 할까 6단계
재테크를 시작하려고 하면 적금, 청약, 연금저축, ISA, 주식이 한꺼번에 쏟아져 무엇부터 해야 할지 알기 어렵습니다. 상품보다 중요한 것은 순서입니다. 앞 단계가 되어 있지 않으면 뒤 단계가 오래 유지되지 않습니다.
1단계. 지출을 파악하고 통장을 나눕니다
- 지난 3개월의 카드와 통장 내역으로 매달 얼마를 쓰는지 먼저 확인합니다.
- 월급날에 저축이 먼저 빠져나가도록 자동이체를 걸어 둡니다. 쓰고 남은 돈을 저축하는 방식은 오래 가지 못합니다.
- 방법은 월급 통장 쪼개기와 50/30/20 예산법을 참고하세요.
- 새는 돈은 고정비 줄이는 순서대로 정리합니다.
2단계. 비상금을 만듭니다
- 목표는 생활비의 3~6개월치입니다. 처음에는 100만원부터 시작해도 됩니다.
- 비상금이 없으면 급한 일이 생길 때마다 적금을 깨거나 카드 대출을 쓰게 됩니다.
- 언제든 꺼낼 수 있고 이자가 붙는 곳에 둡니다. 파킹통장과 CMA 비교, 비상금 모으는 법을 참고하세요.
3단계. 금리 높은 빚부터 갚습니다
- 카드론, 현금서비스, 리볼빙, 마이너스 통장처럼 금리가 높은 빚은 어떤 투자보다 먼저 갚는 것이 이득입니다.
- 연 15% 이자를 내는 빚을 갚는 것은 연 15%의 수익을 확정하는 것과 같습니다.
- 학자금 대출처럼 금리가 낮은 빚은 정해진 일정대로 갚으면서 다음 단계와 함께 진행해도 됩니다.
- 빚과 신용점수 관리는 함께 갑니다.
여기까지가 기초를 다지는 단계입니다. 전체 순서를 한 장으로 정리하면 다음과 같습니다.
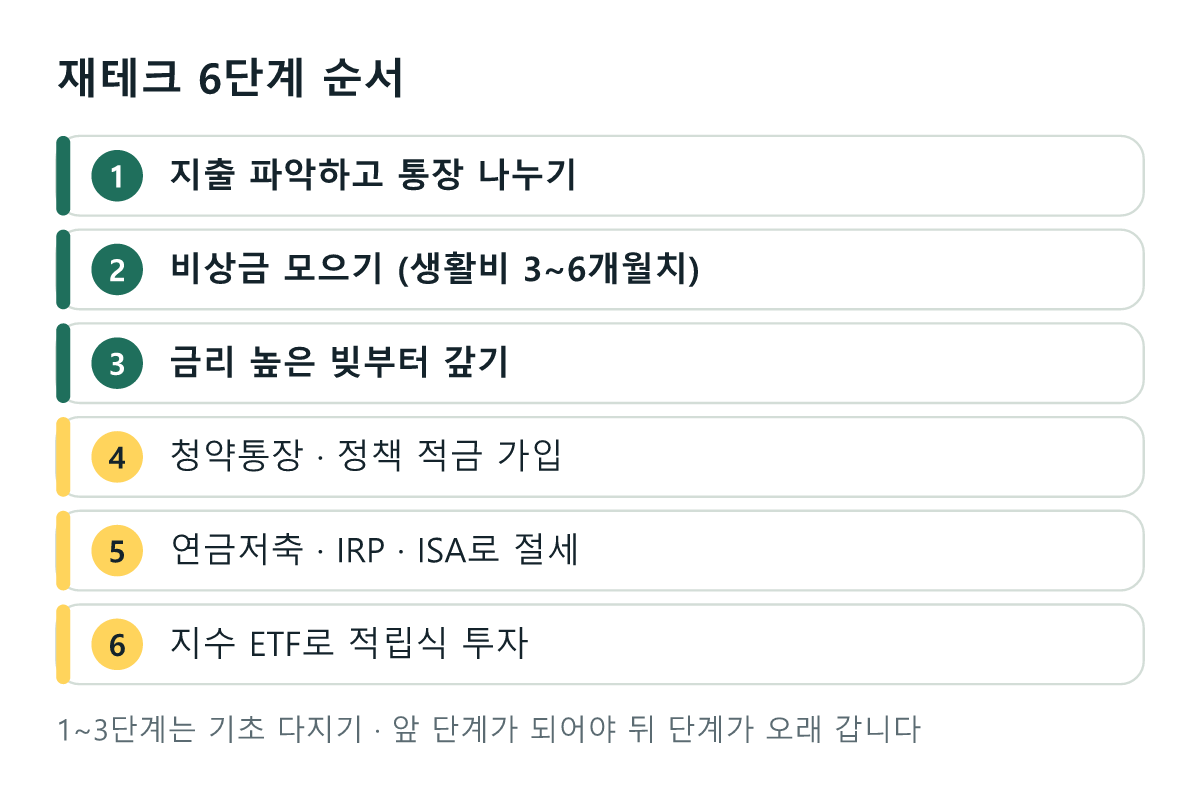
4단계. 청약통장과 정책 적금을 챙깁니다
- 주택청약통장: 가입 기간이 점수에 들어가므로 일찍 만들수록 유리합니다. 조건이 맞으면 소득공제도 받습니다.
- 정책 적금: 정부가 돈을 보태 주는 상품은 조건이 맞을 때 우선 가입할 만합니다. 청년미래적금을 확인해 보세요.
- 중소기업에 다니는 청년이라면 소득세 감면을 신청했는지 확인합니다. 신청만으로 실수령액이 늘어납니다.
5단계. 절세 계좌로 세금을 줄입니다
- 연금저축과 IRP: 납입액의 13.2~16.5%를 연말정산에서 돌려받습니다. 다만 55세 전에는 꺼내기 어려운 돈이므로 무리하지 않는 금액으로 정합니다.
- ISA 계좌: 3년 이상 묶어 둘 수 있는 돈을 넣으면 수익에 대한 세금이 줄어듭니다.
- 연말에는 연말정산 미리보기로 놓친 공제가 없는지 확인합니다.
6단계. 남는 돈으로 투자를 시작합니다
- 3년 안에 쓸 돈은 예금과 적금에, 5년 이상 쓰지 않을 돈만 투자에 넣습니다.
- 처음에는 여러 기업에 나눠 투자하는 지수 ETF를 매달 같은 금액씩 사는 방식이 단순합니다. ETF란 무엇인가와 S&P500 ETF 국내 상장과 미국 상장 비교를 참고하세요.
- 빚을 내서 투자하지 않고, 잃어도 생활에 지장이 없는 금액으로 시작합니다.
- 계좌 만드는 방법은 주식 처음 시작하는 직장인을 위한 가이드에 있습니다.
저축은 월급의 얼마가 적당할까
정답은 없지만 기준으로 삼을 만한 숫자는 있습니다.
| 상황 | 저축·투자 비율의 기준 |
|---|---|
| 부모님과 함께 살아 주거비가 적다 | 실수령액의 50% 이상 |
| 혼자 살며 월세를 낸다 | 실수령액의 20~30% |
| 갚아야 할 고금리 빚이 있다 | 저축보다 상환을 먼저 |
비율보다 중요한 것은 끊기지 않는 것입니다. 무리한 금액으로 시작했다가 석 달 만에 그만두는 것보다 적은 금액을 오래 유지하는 편이 낫습니다.
자주 하는 실수
- 비상금 없이 투자부터 시작하기: 급한 돈이 필요해지면 손실 중인 주식을 팔게 됩니다.
- 세액공제만 보고 연금 계좌에 너무 많이 넣기: 결혼이나 전세 자금처럼 곧 쓸 돈까지 묶일 수 있습니다.
- 수익률만 좇기: 종잣돈이 작을 때는 수익률보다 저축액을 늘리는 것이 훨씬 큰 차이를 만듭니다. 1,000만원으로 10% 수익을 내도 100만원이지만, 매달 10만원을 더 저축하면 1년에 120만원입니다.
- 남의 추천으로 종목 사기: 무엇으로 돈을 버는 회사인지 설명할 수 없다면 사지 않습니다.
이 글은 일반적인 순서를 안내하는 정보이며 개인의 소득과 상황에 따라 맞는 방법은 다를 수 있습니다. 특정 상품을 추천하지 않으며, 투자에는 원금 손실 위험이 있습니다.