1억 모으기, 얼마나 걸릴까: 월 저축액별 기간과 앞당기는 방법
"1억 모으기"는 재테크를 시작하는 사람들이 가장 많이 세우는 목표입니다. 막연하게 멀어 보이지만 계산해 보면 기간이 분명하게 나옵니다. 매달 얼마를 모으느냐에 따라 3년이 걸리기도 하고 16년이 걸리기도 합니다.
1. 월 저축액별로 걸리는 기간
매달 같은 금액을 넣고 수익이 매달 다시 쌓인다고 가정한 계산입니다. 세금은 반영하지 않았습니다.
| 월 저축액 | 수익 없음 (0%) | 연 3% | 연 6% |
|---|---|---|---|
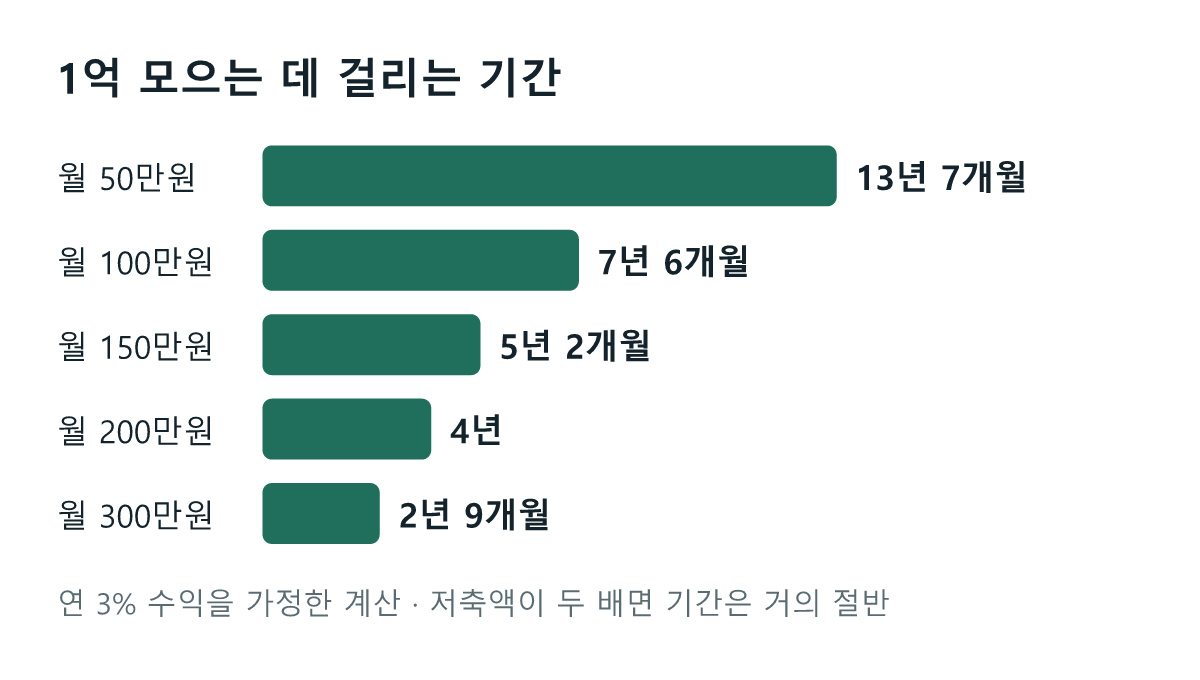
| 50만원 | 16년 8개월 | 13년 7개월 | 11년 7개월 |
| 100만원 | 8년 4개월 | 7년 6개월 | 6년 10개월 |
| 150만원 | 5년 7개월 | 5년 2개월 | 4년 10개월 |
| 200만원 | 4년 2개월 | 4년 | 3년 9개월 |
| 300만원 | 2년 10개월 | 2년 9개월 | 2년 7개월 |
연 3%는 예금·적금 수준, 연 6%는 투자를 섞었을 때의 가정입니다. 투자 수익률은 보장되지 않고 해마다 크게 달라집니다.
2. 표에서 알 수 있는 것
- 저축액을 두 배로 늘리면 기간이 거의 절반이 됩니다. 월 100만원에서 200만원으로 올리면 4년 이상 줄어듭니다.
- 수익률을 0%에서 6%로 올려도 월 200만원을 모으는 사람은 5개월밖에 줄지 않습니다.
- 수익률의 효과는 기간이 길수록 커집니다. 월 50만원을 모으는 사람은 연 6%일 때 5년이 줄어듭니다.
1억까지는 수익률보다 저축액이 훨씬 중요합니다. 돈이 불어나는 효과는 원금이 커진 뒤에야 눈에 띕니다. 복리의 원리는 72의 법칙에서 확인할 수 있습니다.
여기까지의 내용을 한 장으로 정리하면 다음과 같습니다.
3. 내 저축액 정하기
- 실수령액에서 고정비와 생활비를 뺀 금액이 저축 가능액입니다. 연봉별 실수령액은 연봉 실수령액 표에서 볼 수 있습니다.
- 실수령액 290만원인 사람이 월 100만원을 모으면 저축률은 약 34%입니다.
- 처음부터 무리한 금액을 정하면 몇 달 만에 깨집니다. 3개월 동안 지킬 수 있었던 금액을 기준으로 조금씩 올립니다.
- 월급날 자동이체로 먼저 빼 두는 구조를 만듭니다. 월급 통장 쪼개기를 참고하세요.
4. 기간을 앞당기는 방법
- 고정비 줄이기: 통신비, 구독, 보험을 정리해 월 10만원을 줄이면 월 저축액 100만원인 사람은 9개월 정도 앞당겨집니다. 고정비 줄이는 순서
- 월급이 오를 때 저축액도 올리기: 인상분의 절반 이상을 저축으로 돌립니다. 생활 수준을 월급에 맞춰 올리지 않는 것이 가장 큰 차이를 만듭니다.
- 상여금과 연말정산 환급금: 없던 돈으로 생각하고 그대로 저축합니다.
- 정부 지원 상품: 정부가 돈을 보태 주는 청년미래적금 같은 상품은 조건이 맞으면 우선 활용합니다.
- 세금 줄이기: ISA 계좌와 연금저축으로 이자와 수익에 붙는 세금을 줄입니다. 다만 연금저축은 55세 전에는 꺼내기 어렵다는 점을 감안합니다.
5. 어디에 모을까
| 쓸 시기 | 적당한 곳 |
|---|---|
| 1년 이내 | 파킹통장, 정기예금 |
| 1~3년 | 적금, 정기예금, 정책 적금 |
| 3년 이상 | 예금과 지수 ETF를 나눠서 |
- 결혼이나 전세 자금처럼 쓸 날짜가 정해진 돈은 원금이 보장되는 곳에 둡니다.
- 3년 넘게 쓰지 않을 돈의 일부만 투자에 넣습니다. ETF란 무엇인가를 먼저 읽어 보세요.
- 단기 자금은 파킹통장과 CMA 비교를 참고하세요.
6. 중간에 포기하지 않으려면
- 1억을 한 번에 보지 말고 1,000만원 단위로 나눠 목표를 세웁니다. 첫 1,000만원이 가장 오래 걸립니다.
- 비상금을 따로 둡니다. 비상금이 없으면 급한 일이 생길 때마다 적금을 깨게 됩니다. 비상금 모으는 법
- 한 달에 한 번, 정해진 날에만 잔액을 확인합니다.
- 빠르게 불리려고 한 종목에 몰거나 빚을 내 투자하면 몇 년 치 저축을 한 번에 잃을 수 있습니다.
7. 1억을 모은 뒤
1억원에 연 5% 수익이 붙으면 1년에 500만원입니다. 월 40만원을 더 저축하는 것과 같은 효과입니다. 이때부터는 저축액과 함께 수익률과 세금 관리도 중요해집니다. 전체 순서는 사회초년생 재테크 순서에 정리했습니다.
이 글의 기간은 단순한 가정으로 계산한 것으로 실제 결과와 다를 수 있습니다. 투자에는 원금 손실 위험이 있으며, 이 글은 특정 상품을 추천하지 않습니다.