예금자보호 1억원 총정리: 보호되는 상품과 안 되는 상품, 저축은행 예금 나누는 법
은행이 문을 닫아도 내 예금을 돌려받을 수 있도록 한 제도가 예금자보호입니다. 보호 한도는 5,000만원에서 1억원으로 올랐습니다. 금리가 높은 저축은행에 돈을 넣을 때 가장 먼저 확인해야 하는 기준입니다.
1. 기본 규칙
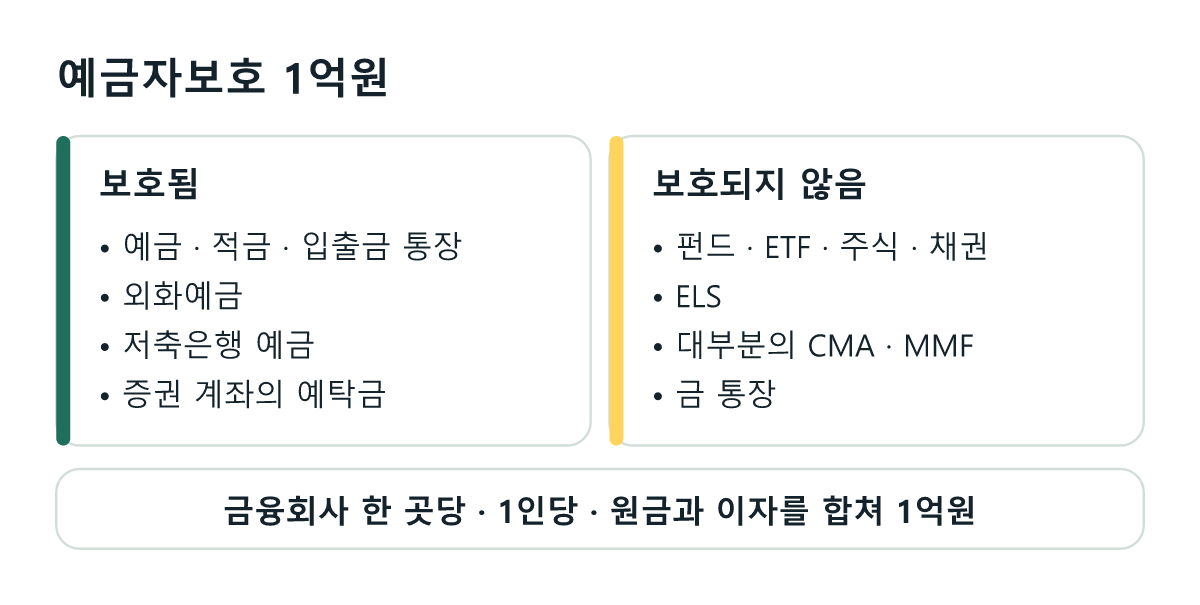
- 한도: 금융회사 한 곳당, 1인당 1억원
- 계산: 원금과 이자를 합친 금액으로 따집니다.
- 같은 금융회사의 여러 지점, 여러 계좌는 모두 합산합니다.
- 다른 금융회사에 넣은 돈은 각각 1억원씩 따로 보호됩니다.
- 가족은 각자 명의로 따로 보호됩니다.
2. 어디가 보호해 주나
| 금융회사 | 보호 주체 | 한도 |
|---|---|---|
| 은행, 저축은행, 보험사, 증권사 | 예금보험공사 | 1억원 |
| 신협 | 신협중앙회 | 1억원 |
| 농협·수협·산림조합의 지역 조합 | 각 중앙회 | 1억원 |
| 새마을금고 | 새마을금고중앙회 | 1억원 |
| 우체국 | 국가 | 전액 |
신협, 지역 농협, 새마을금고 같은 상호금융은 예금보험공사가 아니라 각 중앙회가 만든 기금으로 보호합니다. 조합 하나하나가 별도의 금융회사로 계산됩니다.
3. 보호되는 상품과 안 되는 상품
| 보호됨 | 보호되지 않음 |
|---|---|
| 입출금 통장, 예금, 적금 | 펀드, ETF, 주식, 채권 |
| 외화예금 | ELS 등 원금이 보장되지 않는 상품 |
| 원금이 보장되는 보험의 해약환급금 | 변액보험의 투자 부분 |
| 증권 계좌의 예탁금(투자하지 않은 현금) | 대부분의 CMA, MMF |
| 저축은행의 예금과 적금 | 은행 금 통장(골드뱅킹) |
같은 은행 창구에서 가입했더라도 펀드나 ELS는 보호되지 않습니다. 상품 설명서와 통장에 예금자보호 여부가 표시되어 있으니 가입할 때 확인하세요.
4. 따로 1억원씩 보호되는 것
아래 상품은 일반 예금과 합치지 않고 각각 별도로 1억원까지 보호됩니다.
- 퇴직연금(DC형, IRP) 안에 있는 예금 등 원리금 보장 상품
- 연금저축 신탁과 연금저축 보험
- 사고보험금
같은 은행에 예금 1억원과 IRP 안의 예금 1억원이 있다면 둘 다 보호됩니다. 퇴직연금 안에서 펀드나 ETF로 운용하는 금액은 보호 대상이 아닙니다.
여기까지의 내용을 한 장으로 정리하면 다음과 같습니다.
5. 이자까지 감안해서 넣으세요
한도는 원금과 이자를 합친 금액입니다.
- 1억원을 꽉 채워 넣으면 이자는 보호 범위를 넘습니다.
- 만기에 받을 이자를 감안해 한 곳에 9,500만원 안팎으로 넣는 사람이 많습니다.
- 금융회사가 문을 닫으면 약속한 금리가 아니라 예금보험공사가 정한 이자율과 비교해 낮은 쪽으로 이자를 계산합니다.
6. 저축은행에 넣을 때
- 한도 안의 금액이라면 저축은행 예금도 은행 예금과 똑같이 보호됩니다.
- 한도를 넘는 돈은 여러 저축은행에 나눠 넣습니다. 이름이 비슷해도 법인이 다르면 따로 보호됩니다.
- 저축은행중앙회 공시에서 건전성 지표를 확인할 수 있습니다. BIS 자기자본비율은 높을수록, 고정이하여신비율은 낮을수록 좋습니다.
- 보호가 되더라도 돈을 돌려받기까지 시간이 걸립니다. 그동안 일부 금액을 먼저 내주는 가지급금 제도가 있습니다. 당장 써야 하는 돈은 한 곳에 몰아 두지 않는 편이 안전합니다.
7. 자주 하는 질문
- 주택청약통장도 보호되나요? 예금자보호 대상은 아니지만 정부가 관리하는 주택도시기금으로 운영됩니다.
- 대출이 있으면 어떻게 되나요? 그 금융회사에 대출이 있으면 예금에서 대출을 뺀 금액을 기준으로 계산합니다.
- 공동명의 통장은요? 명의자별로 지분만큼 나눠 각자의 다른 예금과 합산합니다.
- 인터넷은행도 보호되나요? 은행이므로 똑같이 보호됩니다.
단기 자금을 둘 곳은 파킹통장과 CMA 비교를, 비상금 보관은 비상금 모으는 법을 참고하세요. 보호 대상과 한도는 제도 변경에 따라 달라질 수 있으니 예금보험공사와 가입한 금융회사의 안내를 확인하세요.