월배당 ETF란: 유형별 구조와 커버드콜의 함정, 세금까지 정리
월배당 ETF는 매달 분배금을 주는 ETF입니다. 월급처럼 현금이 들어온다는 점 때문에 인기가 많습니다. 하지만 분배금이 어디에서 나오는지 모르고 분배율 숫자만 보고 사면, 분배금은 받았는데 원금이 줄어 있는 일이 생깁니다.
1. 분배금은 어디에서 나오나
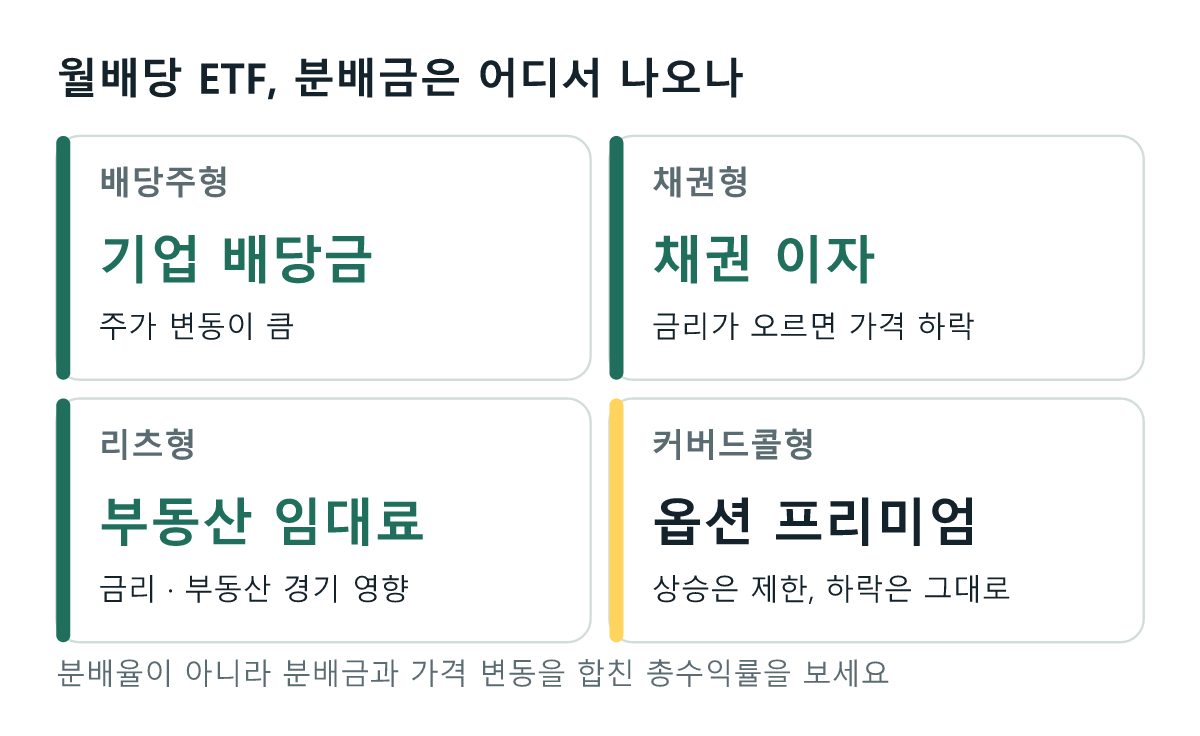
ETF가 가진 자산에서 생긴 현금을 투자자에게 나눠 주는 것이 분배금입니다. 주식의 배당금, 채권의 이자, 부동산의 임대료, 옵션을 팔아 받은 돈이 재원입니다. ETF의 기본 구조는 ETF란 무엇인가에서 먼저 확인하세요.
2. 네 가지 유형
| 유형 | 분배금의 재원 | 특징 |
|---|---|---|
| 배당주형 | 기업이 주는 배당금 | 주가 상승도 함께 기대할 수 있지만 주가 변동이 큽니다. |
| 채권형 | 채권 이자 | 비교적 안정적이지만 금리가 오르면 가격이 내려갑니다. |
| 리츠형 | 부동산 임대료 | 금리와 부동산 경기에 영향을 받습니다. |
| 커버드콜형 | 옵션을 팔아 받은 프리미엄 | 분배율이 가장 높지만 상승장에서 수익이 제한됩니다. |
3. 커버드콜은 무엇이 다른가
커버드콜은 주식을 가진 상태에서 "일정 가격 이상 오르면 그 이익을 넘겨주겠다"는 권리(콜옵션)를 팔고, 그 대가로 돈(프리미엄)을 받는 전략입니다. 이 프리미엄이 높은 분배금의 재원입니다.
- 주가가 크게 오를 때: 오른 이익의 상당 부분을 포기했기 때문에 수익이 제한됩니다.
- 주가가 내릴 때: 하락은 그대로 맞습니다. 프리미엄만큼만 손실이 줄어듭니다.
- 주가가 옆으로 갈 때: 프리미엄이 그대로 수익이 되어 가장 유리합니다.
오를 때는 덜 오르고 내릴 때는 같이 내리는 구조라, 오래 가지고 있으면 기초지수를 그대로 따라가는 ETF보다 전체 수익이 낮아질 수 있습니다.
여기까지의 내용을 한 장으로 정리하면 다음과 같습니다.
4. 분배율이 높다고 좋은 것이 아닙니다
- 분배율은 분배금을 ETF 가격으로 나눈 비율입니다. 가격이 떨어지면 분배율은 오히려 높아 보입니다.
- 분배금을 주고 나면 그만큼 ETF 가격이 내려갑니다. 이를 분배락이라고 합니다.
- 자산에서 번 돈보다 분배금을 더 많이 주면 원금을 깎아서 주는 셈이 됩니다.
- 봐야 할 숫자는 분배금과 가격 변동을 합친 총수익률입니다. 자산운용사 홈페이지에서 기간별 수익률을 확인할 수 있습니다.
5. 세금과 건강보험료
- 분배금에는 15.4%의 배당소득세가 붙습니다. 100만원을 받으면 84만 6천원이 들어옵니다.
- 이자와 배당을 합친 금융소득이 연 2,000만원을 넘으면 다른 소득과 합쳐 종합과세됩니다.
- 직장인은 월급 외 소득이 연 2,000만원을 넘으면 건강보험료를 추가로 냅니다.
- 가족의 피부양자로 올라 있는 사람은 금융소득이 일정 금액을 넘으면 자격을 잃을 수 있습니다.
세금을 미루려면 ISA 계좌나 연금저축·IRP에서 사는 방법이 있습니다. 다만 해외 자산에 투자하는 ETF는 계좌 안에서도 해외에서 먼저 떼는 세금이 있어 절세 효과가 예전보다 줄었습니다. 전체 세금 구조는 주식 세금 총정리를 참고하세요.
6. 고를 때 확인할 것
- 분배금의 재원이 배당, 이자, 임대료, 옵션 프리미엄 중 무엇인지
- 최근 1~3년 동안 분배금을 포함한 총수익률이 어땠는지
- ETF 가격이 꾸준히 내려가고 있지는 않은지
- 총보수와 실제로 부담하는 비용
- 분배금 지급 기준일: 월초에 주는 상품과 월말에 주는 상품이 있습니다.
7. 어떤 사람에게 맞을까
- 맞는 경우: 은퇴했거나 은퇴가 가까워 매달 생활비가 필요한 사람
- 덜 맞는 경우: 아직 돈을 모으는 중이고 분배금을 다시 투자할 사람. 받은 분배금에서 세금을 떼고 재투자하면 그만큼 복리 효과가 줄어듭니다. 자산을 불리는 시기에는 대표 지수를 따라가는 ETF가 더 단순한 선택일 수 있습니다.
월배당 ETF도 원금 손실이 날 수 있는 투자 상품입니다. 이 글은 상품 구조를 설명하는 일반 정보이며 특정 상품을 추천하지 않습니다. 세금 제도는 바뀔 수 있으니 투자 전 최신 내용을 확인하세요.